Siapa sih yang nggak pengin punya rumah sendiri di usia 20-an? Apalagi kalau selama ini kamu harus pindah kontrakan tiap beberapa tahun. Tapi sebelum buru-buru mengajukan KPR rumah, ada baiknya pertimbangkan dulu: sekarang memang waktu yang tepat untuk membeli, atau justru lebih nyaman tetap menyewa?
Dilema nyicil KPR atau tetap ngontrak bukan sekadar soal bayar rumah sendiri versus bayar tempat tinggal orang lain. Ini juga soal kesiapan finansial, rencana karier, dan gaya hidup yang ingin kamu jalani. Nyicil KPR bisa jadi langkah awal memiliki aset, sedangkan ngontrak memberi keleluasaan untuk berpindah tanpa terikat cicilan puluhan tahun.
Biar nggak salah langkah, yuk bandingkan keduanya dari tujuh aspek berikut!
Nyicil KPR atau tetap ngontrak, ini 7 perbandingannya
1. Biaya bulanan: cicilan tetap atau pengeluaran lebih fleksibel?
Pertimbangan pertama tentu biaya. Jangan cuma lihat nominal cicilan atau harga sewa, tapi hitung juga pengeluaran yang menyertainya.
Saat nyicil KPR, kamu perlu menyiapkan DP rumah, biaya administrasi bank, biaya notaris, dan biaya lain sesuai skema pembelian. Setelah rumah ditempati, masih ada listrik, air, perawatan, iuran lingkungan, PBB, sampai kemungkinan renovasi.
Perhatikan juga skema bunga KPR. Banyak bank menawarkan bunga tetap di tahun-tahun awal, lalu beralih ke bunga mengambang. Akibatnya, cicilan bisa naik setelah masa bunga tetap berakhir. Manfaatkan fitur simulasi KPR di situs bank untuk melihat perkiraan cicilan sebelum dan sesudah masa promo, lalu baca ketentuannya sebelum tanda tangan.
Sementara itu, ngontrak lebih sederhana dari sisi biaya awal. Kamu mungkin perlu membayar sewa beberapa bulan atau setahun di muka, plus deposit kalau diminta. Tapi kamu nggak perlu menyiapkan uang muka pembelian rumah ataupun menanggung perbaikan besar yang menjadi tanggung jawab pemilik.
ADVERTISEMENTS
2. Kesiapan finansial: sudah punya tabungan atau masih merintis?
Di usia 20-an, penghasilan mungkin belum stabil. Ada yang baru diangkat karyawan tetap, masih kontrak, atau mengandalkan pendapatan freelance yang naik turun tiap bulan. Karena itu, keputusan ini perlu diawali dengan cek kondisi keuangan. Jangan sampai tabungan habis untuk DP, sementara kamu belum punya dana untuk kebutuhan mendadak.
Kalau ingin nyicil KPR, idealnya kamu sudah punya dana darurat terpisah dari DP dan biaya pembelian. Banyak perencana keuangan juga menyarankan total cicilan utang nggak lebih dari sekitar 30 persen penghasilan bulanan, supaya kamu masih bisa memenuhi kebutuhan sehari-hari dan tetap menabung.
Buat yang penghasilannya masih terbatas, ada juga program rumah subsidi dari pemerintah dengan bunga ringan dan DP kecil. Syaratnya antara lain batas penghasilan tertentu dan belum pernah memiliki rumah. Cek ketentuan terbarunya di bank penyalur sebelum mengajukan.
Di sisi lain, ngontrak bisa jadi pilihan sementara sambil mengumpulkan tabungan untuk DP, dana darurat, atau investasi. Tapi ngontrak juga nggak otomatis lebih hemat. Kalau biaya sewa terlalu besar dibanding penghasilan, kamu bisa tetap kesulitan menabung meski belum punya cicilan.
3. Fleksibilitas karier: ingin menetap atau masih mengejar peluang?
Usia 20-an sering jadi masa mencoba berbagai peluang. Kamu mungkin ingin pindah kantor, menerima tawaran kerja di kota lain, atau merintis usaha. Dalam situasi ini, ngontrak menawarkan keleluasaan. Begitu kontrak sewa habis, kamu bisa pindah ke tempat yang lebih dekat dengan kantor baru tanpa harus mengurus penjualan rumah.
Sebaliknya, nyicil KPR berarti komitmen jangka panjang. Kalau lokasi rumah jauh dari tempat kerja, ongkos dan waktu perjalanan bisa jadi beban tambahan. Bukan berarti punya KPR menghambat karier. Kalau harus pindah kota, rumah bisa ditempati keluarga, disewakan, atau dijual. Salah satu opsinya adalah skema take over KPR, ketika pembeli melanjutkan sisa cicilanmu. Tapi semua itu butuh waktu dan biaya, apalagi kalau rumah belum mudah laku.
4. Membangun aset: membayar rumah sendiri atau menyewa tempat tinggal?
Ada anggapan bahwa bayar kontrakan sama dengan buang uang. Pandangan ini nggak sepenuhnya tepat. Uang sewa memberimu tempat tinggal tanpa menanggung seluruh risiko kepemilikan, dan uang yang nggak terpakai untuk DP bisa dialokasikan ke dana darurat atau investasi.
Sementara itu, nyicil KPR memungkinkan kamu membayar rumah secara bertahap. Bagian pokok cicilan mengurangi sisa utang, sedangkan bunga adalah biaya pinjaman. Seiring waktu, porsi kepemilikanmu atas rumah (ekuitas) bertambah.
Tapi ingat, harga rumah nggak selalu naik. Nilainya bergantung pada lokasi, kondisi bangunan, akses transportasi, dan kondisi pasar. Jadi, jangan cuma membandingkan uang sewa dengan cicilan bulanan. Hitung juga biaya kepemilikan dan apa yang bisa kamu lakukan dengan selisih uangnya.
5. Ketenangan pikiran: nyaman punya rumah atau bebas dari beban cicilan?
Punya rumah sendiri bisa memberi rasa aman. Kamu bebas menata ruangan dan nggak perlu khawatir diminta pindah saat masa sewa habis. Bagi sebagian orang, kepastian ini jadi alasan kuat untuk nyicil KPR, apalagi kalau sudah berencana berkeluarga.
Tapi cicilan panjang juga bisa menimbulkan tekanan kalau penghasilan nggak sebanding. Saat ada kebutuhan mendadak atau kehilangan pekerjaan, cicilan tetap harus dibayar. Sebaliknya, ngontrak terasa lebih ringan karena kamu nggak terikat utang jangka panjang, meski tetap ada ketidakpastian kalau pemilik nggak memperpanjang sewa atau harga sewa naik.
6. Kebebasan mengatur rumah: bebas renovasi atau mengikuti aturan pemilik?
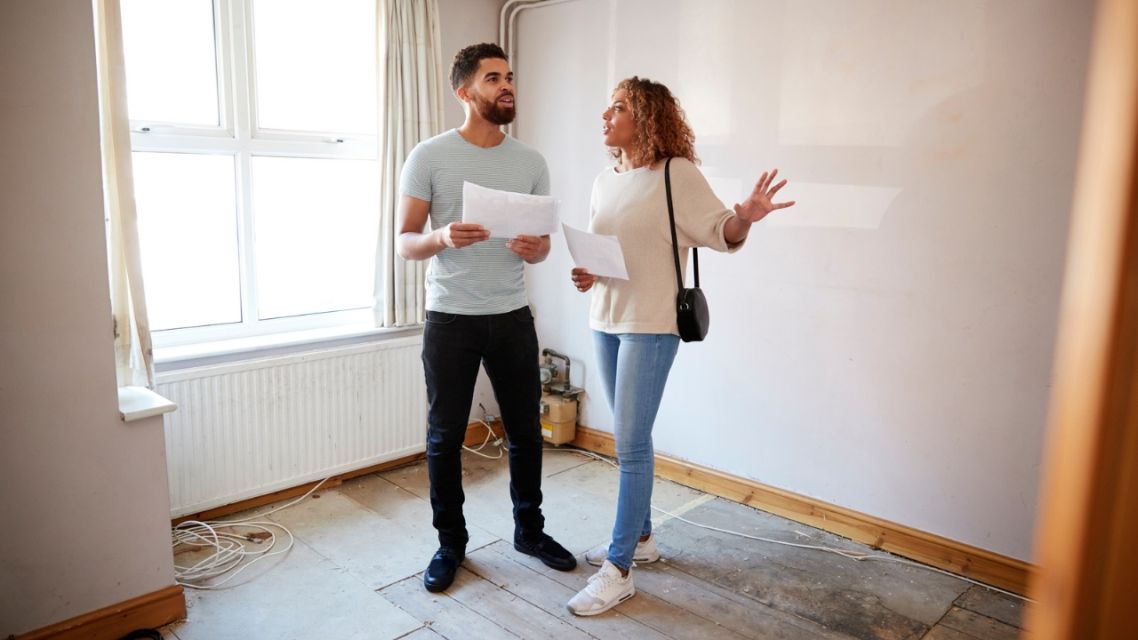
Pernah ingin mengecat kamar dengan warna favorit, mengganti dapur, atau memasang rak permanen tanpa minta izin? Rumah milik sendiri memberi keleluasaan itu, selama tetap mematuhi aturan bangunan dan lingkungan. Perbaikan juga bisa direncanakan bertahap sesuai anggaran.
Saat ngontrak, kamu perlu mengikuti kesepakatan dengan pemilik. Perubahan tertentu harus seizin pemilik, dan kamu belum tentu menikmati manfaat jangka panjang dari renovasi mahal. Tapi rumah sewaan tetap bisa dibikin nyaman lewat dekorasi portabel, furnitur multifungsi, atau aksesori yang gampang dibawa saat pindah.
7. Rencana hidup jangka panjang: sudah tahu ingin tinggal di mana?
Coba bayangkan hidupmu lima sampai sepuluh tahun lagi. Apakah kamu ingin tetap di kota yang sama? Ada rencana menikah, punya anak, lanjut kuliah, atau merintis usaha? Kalau gambarannya sudah cukup jelas, membeli rumah bisa jadi bagian dari perencanaan hidup, dengan lokasi yang dekat tempat kerja, fasilitas kesehatan, dan transportasi.
Kalau rencana hidup masih sering berubah, ngontrak memberi ruang untuk menyesuaikan diri. Kamu juga nggak perlu terburu-buru beli rumah cuma karena teman sebaya sudah punya. Rencana hidup memang nggak harus pasti 100 persen sebelum membeli rumah, yang penting kamu paham konsekuensi finansialnya kalau suatu saat harus pindah.
Jadi, nyicil KPR atau tetap ngontrak?
Nggak ada pilihan yang otomatis paling benar untuk semua orang. Coba cek kondisimu dengan daftar berikut:
Sebelum memutuskan, hitung seluruh biaya yang bakal muncul, bukan cuma cicilan atau uang sewa. Pastikan kamu masih punya ruang untuk menabung, menikmati hidup, dan menghadapi kebutuhan tak terduga.
Ingat, punya rumah di usia 20-an bukan satu-satunya tanda sukses finansial. Menyiapkan fondasi keuangan yang sehat juga pencapaian penting. Jadi, pilih langkah yang paling sesuai dengan kondisi dan rencana hidupmu sekarang.
ADVERTISEMENTS
Artikel Bermanfaat dan Menghibur Lainnya


Tim Dalam Artikel Ini

Bisa diajak diskusi panjang lebar tentang kehidupan asal ada segelas kopi di atas meja. Mengubah kafein menjadi inspirasi, lalu merangkainya menjadi cerita. Percaya bahwa ide-ide terbaik selalu datang dari hal-hal yang paling sederhana.